Новата регулация на Австралийската централна банка (RBA), която забрани на търговците да начисляват допълнителни такси при плащане с дебитни и кредитни карти, отпечaта поредния фронт в глобалната война между банково-картовия лобизъм, дребния бизнес и крайния потребител.
Докато политици и регулатори в Канбера тръбят за спестени над 1.6 милиарда австралийски долара годишно, реалността на терен разкрива съвсем различна картина: търговците са принудени да калкулират транзакционните си разходи директно в крайните цени на стоките и услугите.
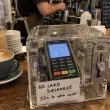
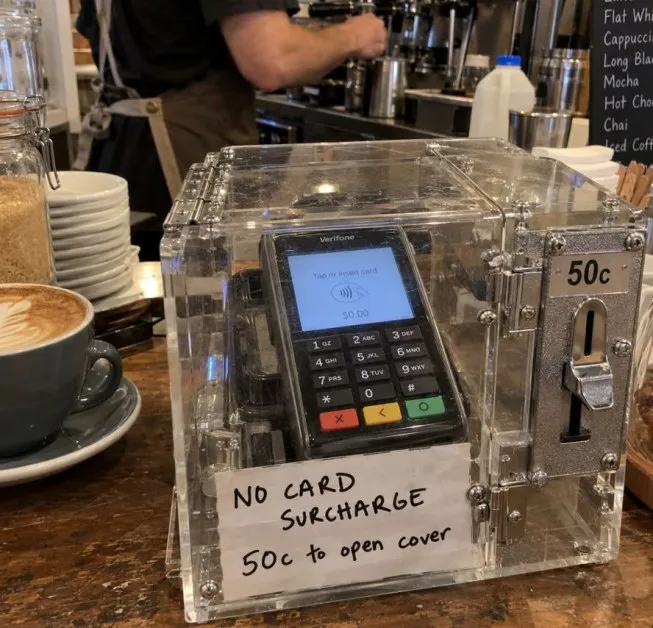
Случаят в Сидни, при който собственик на кафене постави сатиричен капак с монетен механизъм върху POS терминала и започна да таксува достъпа до устройството с 50 цента (или 1 долар, ако клиентът няма дребни), илюстрира до каква абсурдност стига реакцията на бизнеса.
Сатирата на австралийския бариста улови същността на проблема: забраната на надбавките не премахва разхода, а просто го прави невидим и задължителен за абсолютно всички — включително за хората, които избират да плащат в брой или чрез безплатни банкови преводи.
Илюзията за „безплатното“ картово плащане
Логиката на банковите регулации – както в Австралия, така и от години в Европейския съюз – се базира на популисткото обещание, че таксата просто изчезва от сметката на клиента. На практика обаче това задълбочава пазарната несправедливост. Когато даден търговец оперира при изключително ниски маржове от 2.8% до 3.1% (както е в ресторантьорския сектор), той няма друг избор освен да повиши генерално цените – например с 1 до 2 долара на артикул, за да компенсира таксите, които банковите мрежи продължават да му удържат.
Така се стига до парадокса потребителят да плаща скрития „картов данък“ независимо от метода на плащане. В ЕС тази практика бе въведена отдавна, блокирайки възможността за отстъпки при плащане по банков път за скъпи стоки (като благородни метали или техника) и оставяйки потребителите без право на избор за по-евтин платежен канал.
Гражданският отпор: Пари в брой и алтернативни мрежи
В отговор на агресивния натиск срещу физическите пари, все повече граждани и малки търговци предприемат съпротивителни действия. Физическите пари в брой остават единственият независим, безплатна за прехвърляне и критично важен резервен метод за плащане при технически сривове, кибератаки или мрежови сривове.
Твърденията, че инкасото и поддръжката на наличност в брой са по-скъпи за малкия търговец от POS таксите, систематично се опровергават от практиката на микробизнеса, където персоналът изпълнява едновременно функциите на касиер и продавач.
Паралелно с това, развитието на отвореното банкиране (Open Banking), SEPA Instant преводите и технологиите с QR кодове постепенно подкопават монопола на глобалните картови гиганти Visa и MasterCard.
Очакванията са, че навлизането на дигиталното евро (CBDC) и националните картови оператори (като българската система bcard/БОРИКА) ще осигурят финансов суверенитет и ще ограничат изтичането на огромни капитали под формата на такси за транзакции извън Европа.